Domain heizdiscount.de kaufen?
Wir ziehen mit dem Projekt
heizdiscount.de um.
Sind Sie am Kauf der Domain
heizdiscount.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizdiscount.de kaufen?
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **

Ähnliche Suchbegriffe für Nießbrauch
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Vaillant Funkthermostat IR-Heizung 0020254293, Thermostat, WeissDer Vaillant Funkthermostat 0020254293 ist ein vielseitiges Raumthermostat, das speziell für die Steuerung von Heizkörpern und Heizlüftern entwickelt wurde. Mit seiner benutzerfreundlichen Programmierbarkeit ermöglicht es eine individuelle Anpassung der Heizzeiten und Temperaturen, um den Komfort in Wohnräumen zu optimieren. Der Thermostat ist batteriebetrieben und bietet eine einfache Installation ohne aufwendige Verkabelung. Dank der Fenster-Offen-Erkennung trägt er zur Energieeinsparung bei, indem er die Heizung automatisch reguliert, wenn ein Fenster geöffnet wird. Mit einem kompakten Design und einer Schutzart von IP30 ist er für den Einsatz in Innenräumen geeignet und fügt sich harmonisch in jede Umgebung ein. Der Vaillant Funkthermostat ist eine praktische Lösung für alle, die eine effiziente und komfortable Heizungssteuerung suchen. - Fenster-Offen-Erkennung zur Energieeinsparung - Wochentag programmierbar für individuelle Heizpläne - Batteriebetrieb für einfache Installation - Kompakte Bauweise mit Schutzart IP30.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
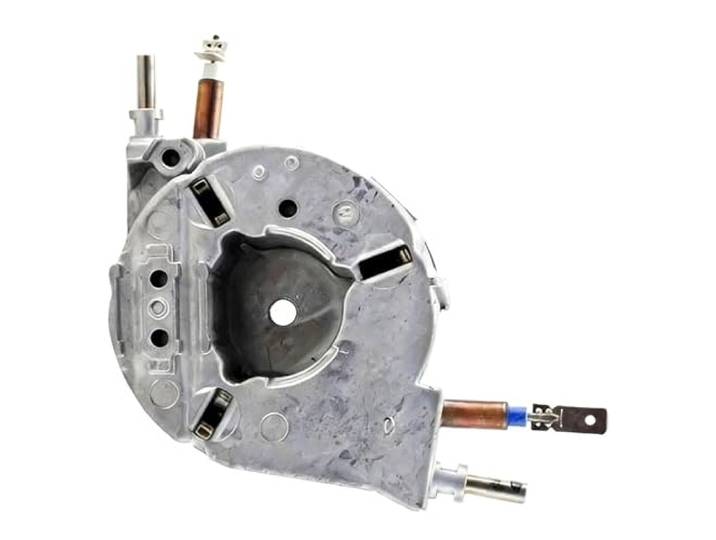
Kessel-Heizeinheit-Heizung, Kompatibel for DeLonghi, ECAM22.110 ESAM3000 ESAM4200 Kaffeemaschine Teil Espressomaschine HeizelementKessel-Heizeinheit-Heizung, Kompatibel for DeLonghi, ECAM22.110 ESAM3000 ESAM4200 Kaffeemaschine Teil Espressomaschine Heizelement. Gerätekompatibilität: Entspricht mehreren Gerätespezifikationen. Überprüfen Sie die Geräteparameter vor dem direkten Austausch der Röhre. Täglicher Gebrauch: Wird for die regelmäßige Wartung von Getränkegeräten und den Austausch von Teilen in Geschäften verwendet und unterstützt die normale Getränkezubereitung. Doppellochpositionierung: Vorgestanzte Löcher for eine sichere Montage mit Befestigungselementen. Größenabweichung: Bei der manuellen Messung können geringfügige Abweichungen auftreten. beziehen sich auf das tatsächliche Produkt. Rohrarten: U-Form, Hufeisenform und andere Formen zur Anpassung an verschiedene Kesselhohlräume. Farbe:1pcs174,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **


Wie wird Nießbrauch steuerlich behandelt?
Wie wird Nießbrauch steuerlich behandelt? **
Wer zahlt Steuern bei Nießbrauch?
Beim Nießbrauch zahlt der Nießbraucher die Steuern für das belastete Objekt, da er das Recht hat, es zu nutzen und daraus Einkommen zu erzielen. Der Eigentümer des Objekts ist jedoch weiterhin für die Grundsteuer verantwortlich. Es ist wichtig zu beachten, dass die steuerlichen Auswirkungen von Nießbrauch je nach Art des Objekts und der Nutzung variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die genauen steuerlichen Pflichten und Auswirkungen des Nießbrauchs zu klären. **
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Wärme und Energie, Fachbücher von Jan-Peter MeynAlle für die Lehramtsausbildung relevanten Teilgebiete der Physik werden in der vierbändigen Lehrbuchreihe auf dem Niveau der Anfängervorlesungen bearbeitet. Schülervorstellungen, Lernschwierigkeiten und problematische Begriffe werden als hervorgehobene Blöcke in die fachliche Darstellung eingeflochten. Die meisten der vorgestellten Experimente können auch im schulischen Physikunterricht gezeigt werden. Band 4 behandelt Wärme und Energie.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Nießbrauch
-
Vaillant Funkthermostat IR-Heizung 0020254293, Thermostat, WeissDer Vaillant Funkthermostat 0020254293 ist ein vielseitiges Raumthermostat, das speziell für die Steuerung von Heizkörpern und Heizlüftern entwickelt wurde. Mit seiner benutzerfreundlichen Programmierbarkeit ermöglicht es eine individuelle Anpassung der Heizzeiten und Temperaturen, um den Komfort in Wohnräumen zu optimieren. Der Thermostat ist batteriebetrieben und bietet eine einfache Installation ohne aufwendige Verkabelung. Dank der Fenster-Offen-Erkennung trägt er zur Energieeinsparung bei, indem er die Heizung automatisch reguliert, wenn ein Fenster geöffnet wird. Mit einem kompakten Design und einer Schutzart von IP30 ist er für den Einsatz in Innenräumen geeignet und fügt sich harmonisch in jede Umgebung ein. Der Vaillant Funkthermostat ist eine praktische Lösung für alle, die eine effiziente und komfortable Heizungssteuerung suchen. - Fenster-Offen-Erkennung zur Energieeinsparung - Wochentag programmierbar für individuelle Heizpläne - Batteriebetrieb für einfache Installation - Kompakte Bauweise mit Schutzart IP30.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kessel-Heizeinheit-Heizung, Kompatibel for DeLonghi, ECAM22.110 ESAM3000 ESAM4200 Kaffeemaschine Teil Espressomaschine HeizelementKessel-Heizeinheit-Heizung, Kompatibel for DeLonghi, ECAM22.110 ESAM3000 ESAM4200 Kaffeemaschine Teil Espressomaschine Heizelement. Gerätekompatibilität: Entspricht mehreren Gerätespezifikationen. Überprüfen Sie die Geräteparameter vor dem direkten Austausch der Röhre. Täglicher Gebrauch: Wird for die regelmäßige Wartung von Getränkegeräten und den Austausch von Teilen in Geschäften verwendet und unterstützt die normale Getränkezubereitung. Doppellochpositionierung: Vorgestanzte Löcher for eine sichere Montage mit Befestigungselementen. Größenabweichung: Bei der manuellen Messung können geringfügige Abweichungen auftreten. beziehen sich auf das tatsächliche Produkt. Rohrarten: U-Form, Hufeisenform und andere Formen zur Anpassung an verschiedene Kesselhohlräume. Farbe:1pcs174,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rademacher 6053005 Programmierbarer Thermostat 2A Heizung Tybox 1117 DeltadoreDer Tybox 1117 ist ein programmierbarer Raumtemperaturregler (drahtgebunden) für die wöchentliche/tägliche Heizregelung im Komfort-/Sparbetrieb. Die Spannungsversorgung erfolgt durch 2 LR03 Alkaline-Batterien (im Lieferumfang enthalten). Er hat eine PID-Regelung (proportional, integriert und mit einstellbarer Zeitbasis) oder ON/OFF-Regelung zur Steuerung eines Heizkessels, einer Wärmepumpe oder eines Holzofens. Er hat eine Tages- oder Wochenprogrammierung und die Programmierungsschritte sind in Intervallen von wahlweise einer Viertelstunde, einer halben Stunde oder einer Stunde möglich. Es lassen sich 2 Solltemperaturen (Komfortbetrieb & Absenkbetrieb) einstellen. Diese lassen sich auch jederzeit sperren. Mit der Programmunterbrechungsfunktion senkt sich die Temparatur während einer vorübergehenden Abwesenheit ab. Mit der Urlaubsfunktion schaltet der Tybox 1117 in den Frostschutzmodus um. Der Raumtemperaturregler erinnert Sie auch an die jährliche Wartung des Heizkessels oder der Wärmepumpe. Sie haben dank einer Heizungsregelung ohne abrupte Temperaturschwankungen keinen übermäßigen Verbrauch mehr. Zudem ist der Tybox 1117 durch den Wahlschalter und das beleuchtete Display einfach im Gebrauch. Energieeinsparungen und Komfort in einem! Die Zeitumstellung Sommer/Winter erfolgt automatisch und über den einscannbaren QR-Code haben Sie direkten Zugriff auf die Installationsanleitung.122,16 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Wie wird Nießbrauch steuerlich behandelt?
Wie wird Nießbrauch steuerlich behandelt? **
-
Wer zahlt Steuern bei Nießbrauch?
Beim Nießbrauch zahlt der Nießbraucher die Steuern für das belastete Objekt, da er das Recht hat, es zu nutzen und daraus Einkommen zu erzielen. Der Eigentümer des Objekts ist jedoch weiterhin für die Grundsteuer verantwortlich. Es ist wichtig zu beachten, dass die steuerlichen Auswirkungen von Nießbrauch je nach Art des Objekts und der Nutzung variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die genauen steuerlichen Pflichten und Auswirkungen des Nießbrauchs zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.