Domain heizdiscount.de kaufen?
Wir ziehen mit dem Projekt
heizdiscount.de um.
Sind Sie am Kauf der Domain
heizdiscount.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizdiscount.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
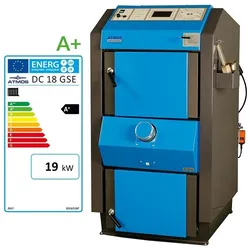
ATMOS Holzvergaser Kessel DC18GSE automatischer Zündung Heizung ScheitholzATMOS Holzvergase Heizungskessel DC18GSE Mit automatischer Zündung Entdecken Sie das ultimative Heizung-Erlebnis mit dem ATMOS DC18GSE Holzvergaser Kessel mit automatischer Zündung. Dieser hochmoderne Holzkessel ist perfekt als Zentralheizungsanlage. Der ATMOS DC18GSE ist mit einer fortschrittlichen automatischen Zündung ausgestattet, die Ihnen lästiges Hantieren mit Streichhölzern oder Feuerzeugen erspart. Mit nur einem Knopfdruck entfacht der DC18GSE seine Flammen und bringt Sie schnell auf die ideale Temperatur. Produktvorteile: Automatische Zündung: Kein mühsames Hantieren mit Streichhölzern oder Feuerzeugen mehr. Die automatische Zündung des ATMOS DC18GSE macht das Anfeuern zum Kinderspiel und spart Ihnen Zeit und Aufwand. Geprüft: Geprüft vom TÜV Süddeutschland EN303-5 CE0036 Präzise Abschaltautomatik: Abschaltautomatik nach Abbrand des Holzes für Ladepumpe und Gebläse. Hochwertiger Stellmotor: Belimo Stellmotor zur Begrenzung der Abgastemperatur für hohen Wirkungsgrad. Robuste Konstruktion: Hergestellt aus hochwertigen Materialien ist der ATMOS DC18GSE robust und langlebig. Er trotzt den Elementen und ist für den Einsatz im Freien bestens geeignet. Technische Daten: LEISTUNG in kW 19 Energieeffizienzklasse — A+ Stufe nach BlmSchV — II Heizfläche in m2 2,5 Brennstoffschacht Inhalt in dm3 85 Füllöffnung Abmessung in mm 450×260 vorgeschriebener Schornsteinzug in Pa 16 max. Arbeitsdruck Wasser in kPa 250 Kesselgewicht in kg 376 Abzugsrohrstutzen Durchmesser in mm 150/152 Elektroteile Schutzart IP 20 Elektrische Leistungsaufnahme in W 50 Kessel-Wirkungsgrad in % 90,2 KESSELKLASSE NACH EN 303-5 — 3 Abgastemperatur bei Nennleistung in °C 145 Massenstrom Abgase bei Nennleistung in kg/s 0,014 Staub Emission in mg/m3 12 CO Emission in mg/m3 152 Vorgeschriebener Brennstoff — Trockenes Holz mit einem Heizwert von 15-17 MJ/kg und einer Restfeuchte von 12-20% und einem Durchmesser von 80-150 mm Durchschnittsverbrauch bei Nennleistung in kg/h 3,9 Maximale Brennholzlänge in mm 380 Wasservolumen im Kessel in dm3 73 Anschlussspannung in V/Hz 230/50 Vorgeschriebene minimale Rücklauftemperatur in °C 65 Vorgeschriebene Betriebstemperatur des Kessels in °C 80-90 Lieferumfang: 1 x ATMOS DC18GSE 1 x Saugzuggebläse 1 x Reinigungszubehör 1 x Honeywell Feuerzugsregler FR124 1 x Aschelade 1 x KFE-Ventil 1 x Bedienungsanleitung6427,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
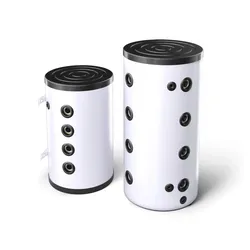
Wärmepumpen Puffer Pufferspeicher 30-100 L Trennspeicher Heizung wandhängend WärmeTesy Wärmepumpen Trennspeicher 30-100 Liter wandhängend Unsere kleinen Pufferspeicher bieten eine effiziente Lösung für Wärmepumpensysteme. Erhältlich in den Größen 30 L Slim, 50 L Slim, 80 L und 100 L, sind sie ideal für die vertikale Wandmontage geeignet. Produktvorteile: Nicht emaillierte Pufferspeicher : Speziell entwickelt für Wärmepumpensysteme. INSUTECH-Technologie : Sorgt für eine hocheffiziente Isolierung und erhält die Temperatur des Fluids. Metallanschlüsse : G1 1⁄2” Anschlüsse für einen hohen Durchfluss. 4 Ein- und Auslässe : Für den Anschluss an zwei Wärmequellen (Modelle 50 L, 80 L und 100 L P2). 2 Ein- und Auslässe : Für die Modelle 30 L, 50 L und 100 L P1. Thermosensor : Option für Heizstabinstallation : Flexibilität bei der Nutzung. 2 Öffnungen : Für die Modelle 50 L, 80 L und 100 L P2. 1 Öffnung : Für die Modelle 30 L Integrierte Montageplatte : Für eine einfache vertikale Wandmontage. AV-Öffnung : Für zusätzliche Funktionalität. Betriebsdruck : Bis zu 6 bar. Optionale Anti-Kondensations-Isolierung : An den Anschlüssen. Ästhetisches Design : Weißes Metallgehäuse für eine ansprechende Optik. Hydraulische Weiche für Wärmepumpensysteme Die hydraulische Weiche ist ein wesentliches Element in Wärmepumpensystemen, das für die effiziente Verteilung und den Ausgleich des Heizungswassers sorgt. Sie ermöglicht die Trennung des Primär- und Sekundärkreislaufs, was zu einer stabileren und effizienteren Systemleistung führt. Hauptmerkmale: Effiziente Wärmeverteilung : Sorgt für eine gleichmäßige Verteilung der Wärme im gesamten System. Trennung der Kreisläufe : Ermöglicht die unabhängige Regelung des Primär- und Sekundärkreislaufs. Stabilisierung des Systems : Verhindert Druckschwankungen und sorgt für einen konstanten Durchfluss. Energieeinsparung : Optimiert die Leistung der Wärmepumpe und reduziert den Energieverbrauch. Einfache Integration : Kann problemlos in bestehende Heizsysteme integriert werden. Die hydraulische Weiche ist somit ein unverzichtbares Bauteil für die Optimierung der Effizienz und Leistung von Wärmepumpensystemen. Technische Daten: Eigenschaft Details Produkt Pufferspeicher für Wärmepumpen Kapazität 30 – 100 Liter Funktion Hydraulische Weiche Material Unemaillierter Pufferspeicher Montage Vertikale Wandmontage Betriebsdruck Bis zu 6 bar Verkleidung Weißer Blechmantel Hersteller Tesy Stand 07/2024315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
ATMOS Pelletkessel Rundum Sorglos Paket P14 Heizung Warmwasser Solar Kessel HeizungATMOS Pelletkessel Rundum sorglos Paket ATMOS Heizungspaket Pelletkessel Nachhaltiges Heizen mit dem ATMOS P14 Rundum-Sorglos Paket Innovativ heizen und gleichzeitig einen guten Beitrag für die Umwelt leisten? Mit dem Rundum-Sorglos Paket wird dies problemlos möglich, wodurch sich die Heizung, mit der Solaranlage, dem Kessel und der Warmwasservorrichtung kombinieren lässt. So müssen Sie nicht lange nach einer kompetenten Lösung suchen, sondern sind mit der modernen Kombination perfekt abgesichert. Unser Pelletkessel mit enormer Wirksamkeit Im Vergleich zu vielen anderen innovativen Energiesystemen und Anlagen verfügt der Pelletkessel samt Ergänzungssystemen über einen hohen Wirkungsgrad. Auf diese Weise lässt sich auch ohne Leistungsverlust für eine Umrüstung des bisher bestehenden Systems sorgen, bei der wir Ihnen mit unseren Komponenten gerne behilflich sind. Gemeinsam mit unseren Komponenten profitieren Sie von einer zielgerichteten Zusammenstellung aller notwendigen Details und beginnen mit der nachhaltigen Stromgewinnung und Verarbeitung. Die wichtigsten Vorteile im Überblick Innovativ und modernes Heizen Kombination aller Systemstrukturen Maximale Wirkung der Komponenten Robuste Ausstattung für Witterungsunabhängigkeit Staatliche Zuschüsse durch BAFA-Förderung Digital bedienbar durch WIFI-Heizungsregler Umweltfreundlichkeit im gesamten Solarthermie-System Schnell und einfach aufgebaut Rund um die Bereitstellung der gewünschten Komponenten und Pakete kümmern wir uns selbstverständlich um den gesamten Aufbau. Unser unkomplizierter Regler Einbau-Service ermöglicht eine schnelle Nutzung unmittelbar nach dem Kauf, wodurch sich keine neuen Herausforderungen mehr ergeben. So arbeiten wir innerhalb kürzester Zeit an einem gelungenen Aufbau und stehen Ihnen kompetent zur Seite. Emissionsarm und nachhaltig heizen Mit unserem Pelletkessel entscheiden Sie sich für eine nachhaltige und überaus emissionsarme Variante. Die integrierte Solaranlage ermöglicht es, langfristig erfolgreich zu heizen und den generierten Strom zu speichern. Auf diese Weise gelingt es, diesen auch für kältere und stürmischere Zeiten zu nutzen, ohne wieder auf die fossile Stromversorgung zurückgreifen zu müssen. Technisch modern und intuitiv Selbstverständlich haben wir das ATMOS Heizungspaket für den Pelletkessel grundsätzlich weitergedacht und an einer Verknüpfung mit digitalen Komponenten gearbeitet. Der WIFI-Heizungsregler macht es daher möglich, überall und jederzeit die Kontrolle über die eigenen Systeme zu übernehmen und innerhalb der eigenen Immobilie auf der sicheren Seite zu sein. Dies macht es deutlich einfacher, die gewünschten Details für die eigenen Systeme anzupassen. Mehr Komfort durch das Solarthermie Paket ETASunPro Ebenfalls im Set enthalten ist daher der Vakuumröhrenkollektor, der in Form des Solarthermie-Pakets für eine innovative Anwendung sorgt. Auf Basis der Sonneneinstrahlung gelingt es somit, umweltfreundlich Wärme zu erzeugen und diese für das gesamte Warmwassersystem zu nutzen. Dies führt auf lange Sicht nicht nur zu einer deutlichen Reduzierung der Heizkosten, sondern lässt Sie unmittelbar einen positiveren Beitrag für die Umwelt leisten. Jetzt von attraktiven Förderungen profitieren Unser ATMOS Heizungspaket auf Basis des Pelletkessels in Verbindung mit einer Solarthermie-Anlage ist selbstverständlich Teil der staatlichen Förderung. Durch die BAFA können Sie von einer finanziellen Erstattung in Höhe von bis zu 7.750 Euro profitieren und den Gesamtpreis der Anschaffung deutlich verringern. So lohnt es sich noch mehr, in ein derart nachhaltiges Konzept zu investieren und gleichzeitig die eigenen Finanzen im Blick zu behalten. Mit modernsten Systemen in die Zukunft Gemeinsam mit unseren Produkten haben Sie jetzt die Gelegenheit, langfristig zu profitieren und auf ein gelungenes Heizungspaket zurückzugreifen. Die Verbindung aus Solarkollektor, Kessel, Heizungs- und Warmwassersystem macht unser Rundum-Sorglos Paket zu einer hervorragenden Mischung, um sowohl im privaten Bereich als auch für die geschäftliche Umsetzung perfekt abgesichert zu sein. Entscheiden Sie sich daher für unser ATMOS Pelletkessel Paket und kommen direkt auf uns zurück. Lieferumfang: Atmos Pelletheizung P14 • 14 kW Kesselleistung, Wirkungsgrad 90,3 % • Feinstaub 9 mg/m3, CO Emission 169 mg/m3 • max. Brennholzlänge 380 mm • Verbrauch bei Nennleistung 3,5 kg/h Atmos Pelletbrenner A25 A25 Atmos Förderschnecke FÖS 1,5 Meter Länge Atmos Partikelabscheider Kutzner & Weber elektronischer Abscheider Atmos Pelletbehälter PB-250 Liter Volumen KER-800-90°-C • 800 Liter Volumen • 1 Wärmetauscher für Solarthermie • Trinkwasserwärmetauscher aus V4A • 100 mm C-Isolierung • 90° Grad Anschlussanordnung Membran-Druckausdehnungsgefäß 80 80 Liter Volumen inkl. Kappenventil KV.05 Taconova BMV Brauchwassermischventil Rücklaufanhebung Laddomat 21-100 Laddomat 21-100 Kesselsicherheitsgruppe Caleffi KSB-1 Thermische Ablaufsicherung Watts TAS-1 Schnellentlüfter ...17599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wärme und Energie, Fachbücher von Jan-Peter MeynAlle für die Lehramtsausbildung relevanten Teilgebiete der Physik werden in der vierbändigen Lehrbuchreihe auf dem Niveau der Anfängervorlesungen bearbeitet. Schülervorstellungen, Lernschwierigkeiten und problematische Begriffe werden als hervorgehobene Blöcke in die fachliche Darstellung eingeflochten. Die meisten der vorgestellten Experimente können auch im schulischen Physikunterricht gezeigt werden. Band 4 behandelt Wärme und Energie.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ATMOS Holzvergaser Kessel DC18GSE automatischer Zündung Heizung ScheitholzATMOS Holzvergase Heizungskessel DC18GSE Mit automatischer Zündung Entdecken Sie das ultimative Heizung-Erlebnis mit dem ATMOS DC18GSE Holzvergaser Kessel mit automatischer Zündung. Dieser hochmoderne Holzkessel ist perfekt als Zentralheizungsanlage. Der ATMOS DC18GSE ist mit einer fortschrittlichen automatischen Zündung ausgestattet, die Ihnen lästiges Hantieren mit Streichhölzern oder Feuerzeugen erspart. Mit nur einem Knopfdruck entfacht der DC18GSE seine Flammen und bringt Sie schnell auf die ideale Temperatur. Produktvorteile: Automatische Zündung: Kein mühsames Hantieren mit Streichhölzern oder Feuerzeugen mehr. Die automatische Zündung des ATMOS DC18GSE macht das Anfeuern zum Kinderspiel und spart Ihnen Zeit und Aufwand. Geprüft: Geprüft vom TÜV Süddeutschland EN303-5 CE0036 Präzise Abschaltautomatik: Abschaltautomatik nach Abbrand des Holzes für Ladepumpe und Gebläse. Hochwertiger Stellmotor: Belimo Stellmotor zur Begrenzung der Abgastemperatur für hohen Wirkungsgrad. Robuste Konstruktion: Hergestellt aus hochwertigen Materialien ist der ATMOS DC18GSE robust und langlebig. Er trotzt den Elementen und ist für den Einsatz im Freien bestens geeignet. Technische Daten: LEISTUNG in kW 19 Energieeffizienzklasse — A+ Stufe nach BlmSchV — II Heizfläche in m2 2,5 Brennstoffschacht Inhalt in dm3 85 Füllöffnung Abmessung in mm 450×260 vorgeschriebener Schornsteinzug in Pa 16 max. Arbeitsdruck Wasser in kPa 250 Kesselgewicht in kg 376 Abzugsrohrstutzen Durchmesser in mm 150/152 Elektroteile Schutzart IP 20 Elektrische Leistungsaufnahme in W 50 Kessel-Wirkungsgrad in % 90,2 KESSELKLASSE NACH EN 303-5 — 3 Abgastemperatur bei Nennleistung in °C 145 Massenstrom Abgase bei Nennleistung in kg/s 0,014 Staub Emission in mg/m3 12 CO Emission in mg/m3 152 Vorgeschriebener Brennstoff — Trockenes Holz mit einem Heizwert von 15-17 MJ/kg und einer Restfeuchte von 12-20% und einem Durchmesser von 80-150 mm Durchschnittsverbrauch bei Nennleistung in kg/h 3,9 Maximale Brennholzlänge in mm 380 Wasservolumen im Kessel in dm3 73 Anschlussspannung in V/Hz 230/50 Vorgeschriebene minimale Rücklauftemperatur in °C 65 Vorgeschriebene Betriebstemperatur des Kessels in °C 80-90 Lieferumfang: 1 x ATMOS DC18GSE 1 x Saugzuggebläse 1 x Reinigungszubehör 1 x Honeywell Feuerzugsregler FR124 1 x Aschelade 1 x KFE-Ventil 1 x Bedienungsanleitung6427,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wärmepumpen Puffer Pufferspeicher 30-100 L Trennspeicher Heizung wandhängend WärmeTesy Wärmepumpen Trennspeicher 30-100 Liter wandhängend Unsere kleinen Pufferspeicher bieten eine effiziente Lösung für Wärmepumpensysteme. Erhältlich in den Größen 30 L Slim, 50 L Slim, 80 L und 100 L, sind sie ideal für die vertikale Wandmontage geeignet. Produktvorteile: Nicht emaillierte Pufferspeicher : Speziell entwickelt für Wärmepumpensysteme. INSUTECH-Technologie : Sorgt für eine hocheffiziente Isolierung und erhält die Temperatur des Fluids. Metallanschlüsse : G1 1⁄2” Anschlüsse für einen hohen Durchfluss. 4 Ein- und Auslässe : Für den Anschluss an zwei Wärmequellen (Modelle 50 L, 80 L und 100 L P2). 2 Ein- und Auslässe : Für die Modelle 30 L, 50 L und 100 L P1. Thermosensor : Option für Heizstabinstallation : Flexibilität bei der Nutzung. 2 Öffnungen : Für die Modelle 50 L, 80 L und 100 L P2. 1 Öffnung : Für die Modelle 30 L Integrierte Montageplatte : Für eine einfache vertikale Wandmontage. AV-Öffnung : Für zusätzliche Funktionalität. Betriebsdruck : Bis zu 6 bar. Optionale Anti-Kondensations-Isolierung : An den Anschlüssen. Ästhetisches Design : Weißes Metallgehäuse für eine ansprechende Optik. Hydraulische Weiche für Wärmepumpensysteme Die hydraulische Weiche ist ein wesentliches Element in Wärmepumpensystemen, das für die effiziente Verteilung und den Ausgleich des Heizungswassers sorgt. Sie ermöglicht die Trennung des Primär- und Sekundärkreislaufs, was zu einer stabileren und effizienteren Systemleistung führt. Hauptmerkmale: Effiziente Wärmeverteilung : Sorgt für eine gleichmäßige Verteilung der Wärme im gesamten System. Trennung der Kreisläufe : Ermöglicht die unabhängige Regelung des Primär- und Sekundärkreislaufs. Stabilisierung des Systems : Verhindert Druckschwankungen und sorgt für einen konstanten Durchfluss. Energieeinsparung : Optimiert die Leistung der Wärmepumpe und reduziert den Energieverbrauch. Einfache Integration : Kann problemlos in bestehende Heizsysteme integriert werden. Die hydraulische Weiche ist somit ein unverzichtbares Bauteil für die Optimierung der Effizienz und Leistung von Wärmepumpensystemen. Technische Daten: Eigenschaft Details Produkt Pufferspeicher für Wärmepumpen Kapazität 30 – 100 Liter Funktion Hydraulische Weiche Material Unemaillierter Pufferspeicher Montage Vertikale Wandmontage Betriebsdruck Bis zu 6 bar Verkleidung Weißer Blechmantel Hersteller Tesy Stand 07/2024315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
HB-Druck Heizraum Aufkleber mit Text Heizung Wärme waagerecht A1 (594x841mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kessel, Thomas: WirtschaftsinformatikWirtschaftsinformatik , Kurzlehrbuch mit eLearning-Kurs , Sonstige > Werkstattbedarf , Erscheinungsjahr: 20240422, Autoren: Kessel, Thomas~Vogt, Marcus, Seitenzahl/Blattzahl: 153, Keyword: 5-Forces; Agency-Theorie; Business Intelligence; Data Mining; E-Business; E-Commerce; Framework; Geschäftsmodell; Geschäftsprozessmodellierung; IS-Portfolio-Management; IT; Informationsmanagement; Informationssystem; Informationssysteme; MDA; Modellgetriebene Architekturen; Programmiersprachen; Rechenzentren; SOA; Service-orientierte Architektur; Softwareentwicklung; Transaktionskostentheorie; Wertschöpfung; Wertschöpfungskettenanalyse; Wettbewerbskräftemodell; Wettbewerbsvorteile, Fachschema: EDV / Theorie / Allgemeines, Warengruppe: HC/Informatik/EDV/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 219, Breite: 153, Höhe: 17, Gewicht: 247, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.